

Un 44% de los ciudadanos registra un FinScore por debajo de los 450 puntos y, por tanto, una capacidad crediticia muy limitada.
Así lo evidencia un análisis sobre el perfil de crédito de la población realizado por Fintonic entre más de 450.000 usuarios. Para comprender mejor los factores que influyen en la configuración del perfil de riesgo y ofrecer recomendaciones de mejora nace Credit Builder, una herramienta gratuita impulsada por esta compañía que, tras 14 años de trayectoria, se ha consolidado como la mayor plataforma multientidad de préstamos al consumo de nuestro país.
En España, el perfil de riesgo financiero de la población tiene mucho margen de mejora. Un 44% de los ciudadanos cuenta con una capacidad crediticia muy limitada, por debajo de 450 puntos, y solo un 23% muestra buena solvencia, con más de 810 puntos. Es la fotografía del último estudio elaborado por Fintonic a partir del FinScore, el índice de perfil crediticio gratuito que desarrolla desde 2017, para el que se han agregado y anonimizado los datos de 450.000 personas.
El FinScore analiza más de 360 variables financieras y valora a cada usuario en una escala de 0 a 900 puntos, teniendo en cuenta factores como el historial de deuda, los pagos, la liquidez o el comportamiento bancario. “Más allá de evaluarnos, esta puntuación tiene efectos muy concretos sobre cómo accedemos a la financiación: el tipo de interés que nos ofrecen, el importe concedido e incluso cuántas entidades están dispuestas a estudiar tu solicitud”, explica Eneko Fonseca, CEO de Fintonic. El directivo advierte de que una parte relevante de la población puede quedar fuera de la financiación o acceder a ella en peores condiciones, muchas veces sin conocer los motivos.
La radiografía incorpora además matices territoriales. País Vasco, Madrid y Navarra concentran la mayor proporción de perfiles con solvencia financiera elevada, mientras que en Canarias tienen mayor peso los usuarios con capacidad crediticia limitada. “Aunque no se plantea un análisis macroeconómico, los resultados guardan una notable coherencia con las estadísticas oficiales sobre salarios y empleo. Las comunidades con salarios medios más altos y mayor estabilidad laboral son también las que arrojan mejores resultados en el FinScore. Canarias, por el contrario, se ha situado tradicionalmente por encima de la media nacional en desempleo y cuenta con una elevada dependencia de actividades estacionales como el turismo. Ese contexto influye en la capacidad de mantener una liquidez saneada o contener el endeudamiento, aunque no determina por sí solo la situación de cada individuo. Dentro de una misma comunidad conviven perfiles muy distintos, de forma que la disciplina de pago y la gestión de las finanzas siguen marcando diferencias importantes”, apunta el CEO de Fintonic.
Los ingresos no determinan el FinScore
Al analizar qué elementos intervienen de forma más decisiva en el cálculo del FinScore surge una conclusión relevante. Frente a la creencia de que el nivel de ingresos explica en gran medida el perfil crediticio, otras variables relacionadas con los hábitos financieros adquieren un peso mayor. Mantener un historial sin incidencias, evitar descubiertos o controlar el endeudamiento son factores que pueden representar individualmente hasta un 30% de la nota final.
Fonseca lo ilustra comparando dos comunidades con niveles de renta muy distintos. “Castilla y León tiene un ingreso medio de 1.766 euros, inferior al de Cataluña, que se sitúa en 2.183 euros. Y, sin embargo, el score medio de ambas comunidades es prácticamente idéntico, 550 y 549 puntos respectivamente”. Parte de esa distancia se reduce por el coste de vida, especialmente por el mayor peso del alquiler y los gastos fijos en Cataluña. Pese a ello, una diferencia superior a 400 euros mensuales apenas se refleja en el perfil crediticio. “Eso confirma con datos que, de partida, la renta no determina el resultado”, señala.
La edad aporta otra perspectiva. Entre los usuarios de 18 a 25 años, casi el 49% se encuentra en el tramo más limitado y solo el 18% alcanza el nivel de mayor solvencia. El grupo de 26 a 35 años obtiene el mejor perfil relativo, con un 25,6% en la franja superior. La trayectoria financiera ayuda a explicar la diferencia: más años de historial de pagos y de gestión de ingresos y gastos permiten consolidar comportamientos que terminan reflejándose en la puntuación.
Para Fonseca, ese margen de mejora es uno de los mensajes relevantes del análisis. “El FinScore no es un techo de cristal impuesto por tu nómina, sino algo sobre lo que puedes actuar de forma directa y relativamente rápida. Una persona con ingresos moderados y hábitos financieros ordenados puede lograr un perfil crediticio mejor que otra con un salario elevado y un comportamiento de pago irregular”.
Del diagnóstico a la mejora con Credit Builder
Precisamente para actuar sobre esos factores Fintonic ha desarrollado Credit Builder, una funcionalidad gratuita integrada en su aplicación que emplea inteligencia artificial generativa para analizar el comportamiento financiero de cada usuario y traducirlo en recomendaciones concretas y personalizadas.
Conocer la puntuación permite saber dónde se encuentra el usuario, pero no siempre entender por qué ha obtenido esa nota ni qué puede hacer para mejorarla. Credit Builder explica qué decisiones están beneficiando o penalizando el perfil, qué acciones pueden contribuir a su evolución y ofrece una comparativa anonimizada con grupos sociodemográficos afines.
El objetivo es que la mejora pueda trasladarse a mejores condiciones de financiación, tanto en préstamos como en hipotecas. “Es una herramienta única en el mercado español en este sentido, y creemos que marca un salto respecto a lo que ofrecen otros scoring, que se quedan en el diagnóstico”, afirma Fonseca.
FinScore, también al servicio de los lenders
Para Fintonic, la independencia y la transparencia son la base del modelo. El usuario dispone de acceso gratuito y mensual a un índice que no depende de una entidad concreta y que le ofrece una visión objetiva de su salud financiera.
Desde la óptica de las entidades financieras, ese índice aporta una capa adicional de información de riesgo, construida sobre datos agregados y patrones de comportamiento a gran escala, que complementa -no sustituye- sus modelos de scoring interno. “Al operar como una plataforma multientidad, podemos ofrecer a las entidades financieras con las que trabajamos una capa de inteligencia sobre el perfil del solicitante que mejora la calidad de la decisión de concesión; y al usuario le permite acceder a la oferta que mejor se ajusta a su perfil real entre varias entidades, no a la de una sola”, destaca Fonseca.
Sobre esa base, Fintonic aspira a reforzar su posición como referencia de inteligencia crediticia dentro del ecosistema financiero español. “El crecimiento rentable de la compañía —hemos alcanzado la rentabilidad operativa por primera vez— nos da la base para seguir invirtiendo en esa dirección”, afirma el directivo.
La compañía comenzó su recorrido en la gestión de las finanzas personales hace 14 años. El conocimiento acumulado sobre el comportamiento de los usuarios, reforzado con la creación de FinScore en 2017, abrió el camino hacia la intermediación de crédito y el actual modelo de plataforma multientidad.
El siguiente terreno de crecimiento está en nuevos entornos digitales. Fintonic ya ha llevado su simulador de préstamos a ChatGPT, convirtiéndose en la primera fintech española con una aplicación funcional dentro de este entorno, y trabaja para extender su presencia a otras plataformas de inteligencia artificial. La compañía busca así estar presente desde el momento en que los usuarios recurren a asistentes de IA para informarse o tomar decisiones financieras.
Una nueva etapa para Fintonic
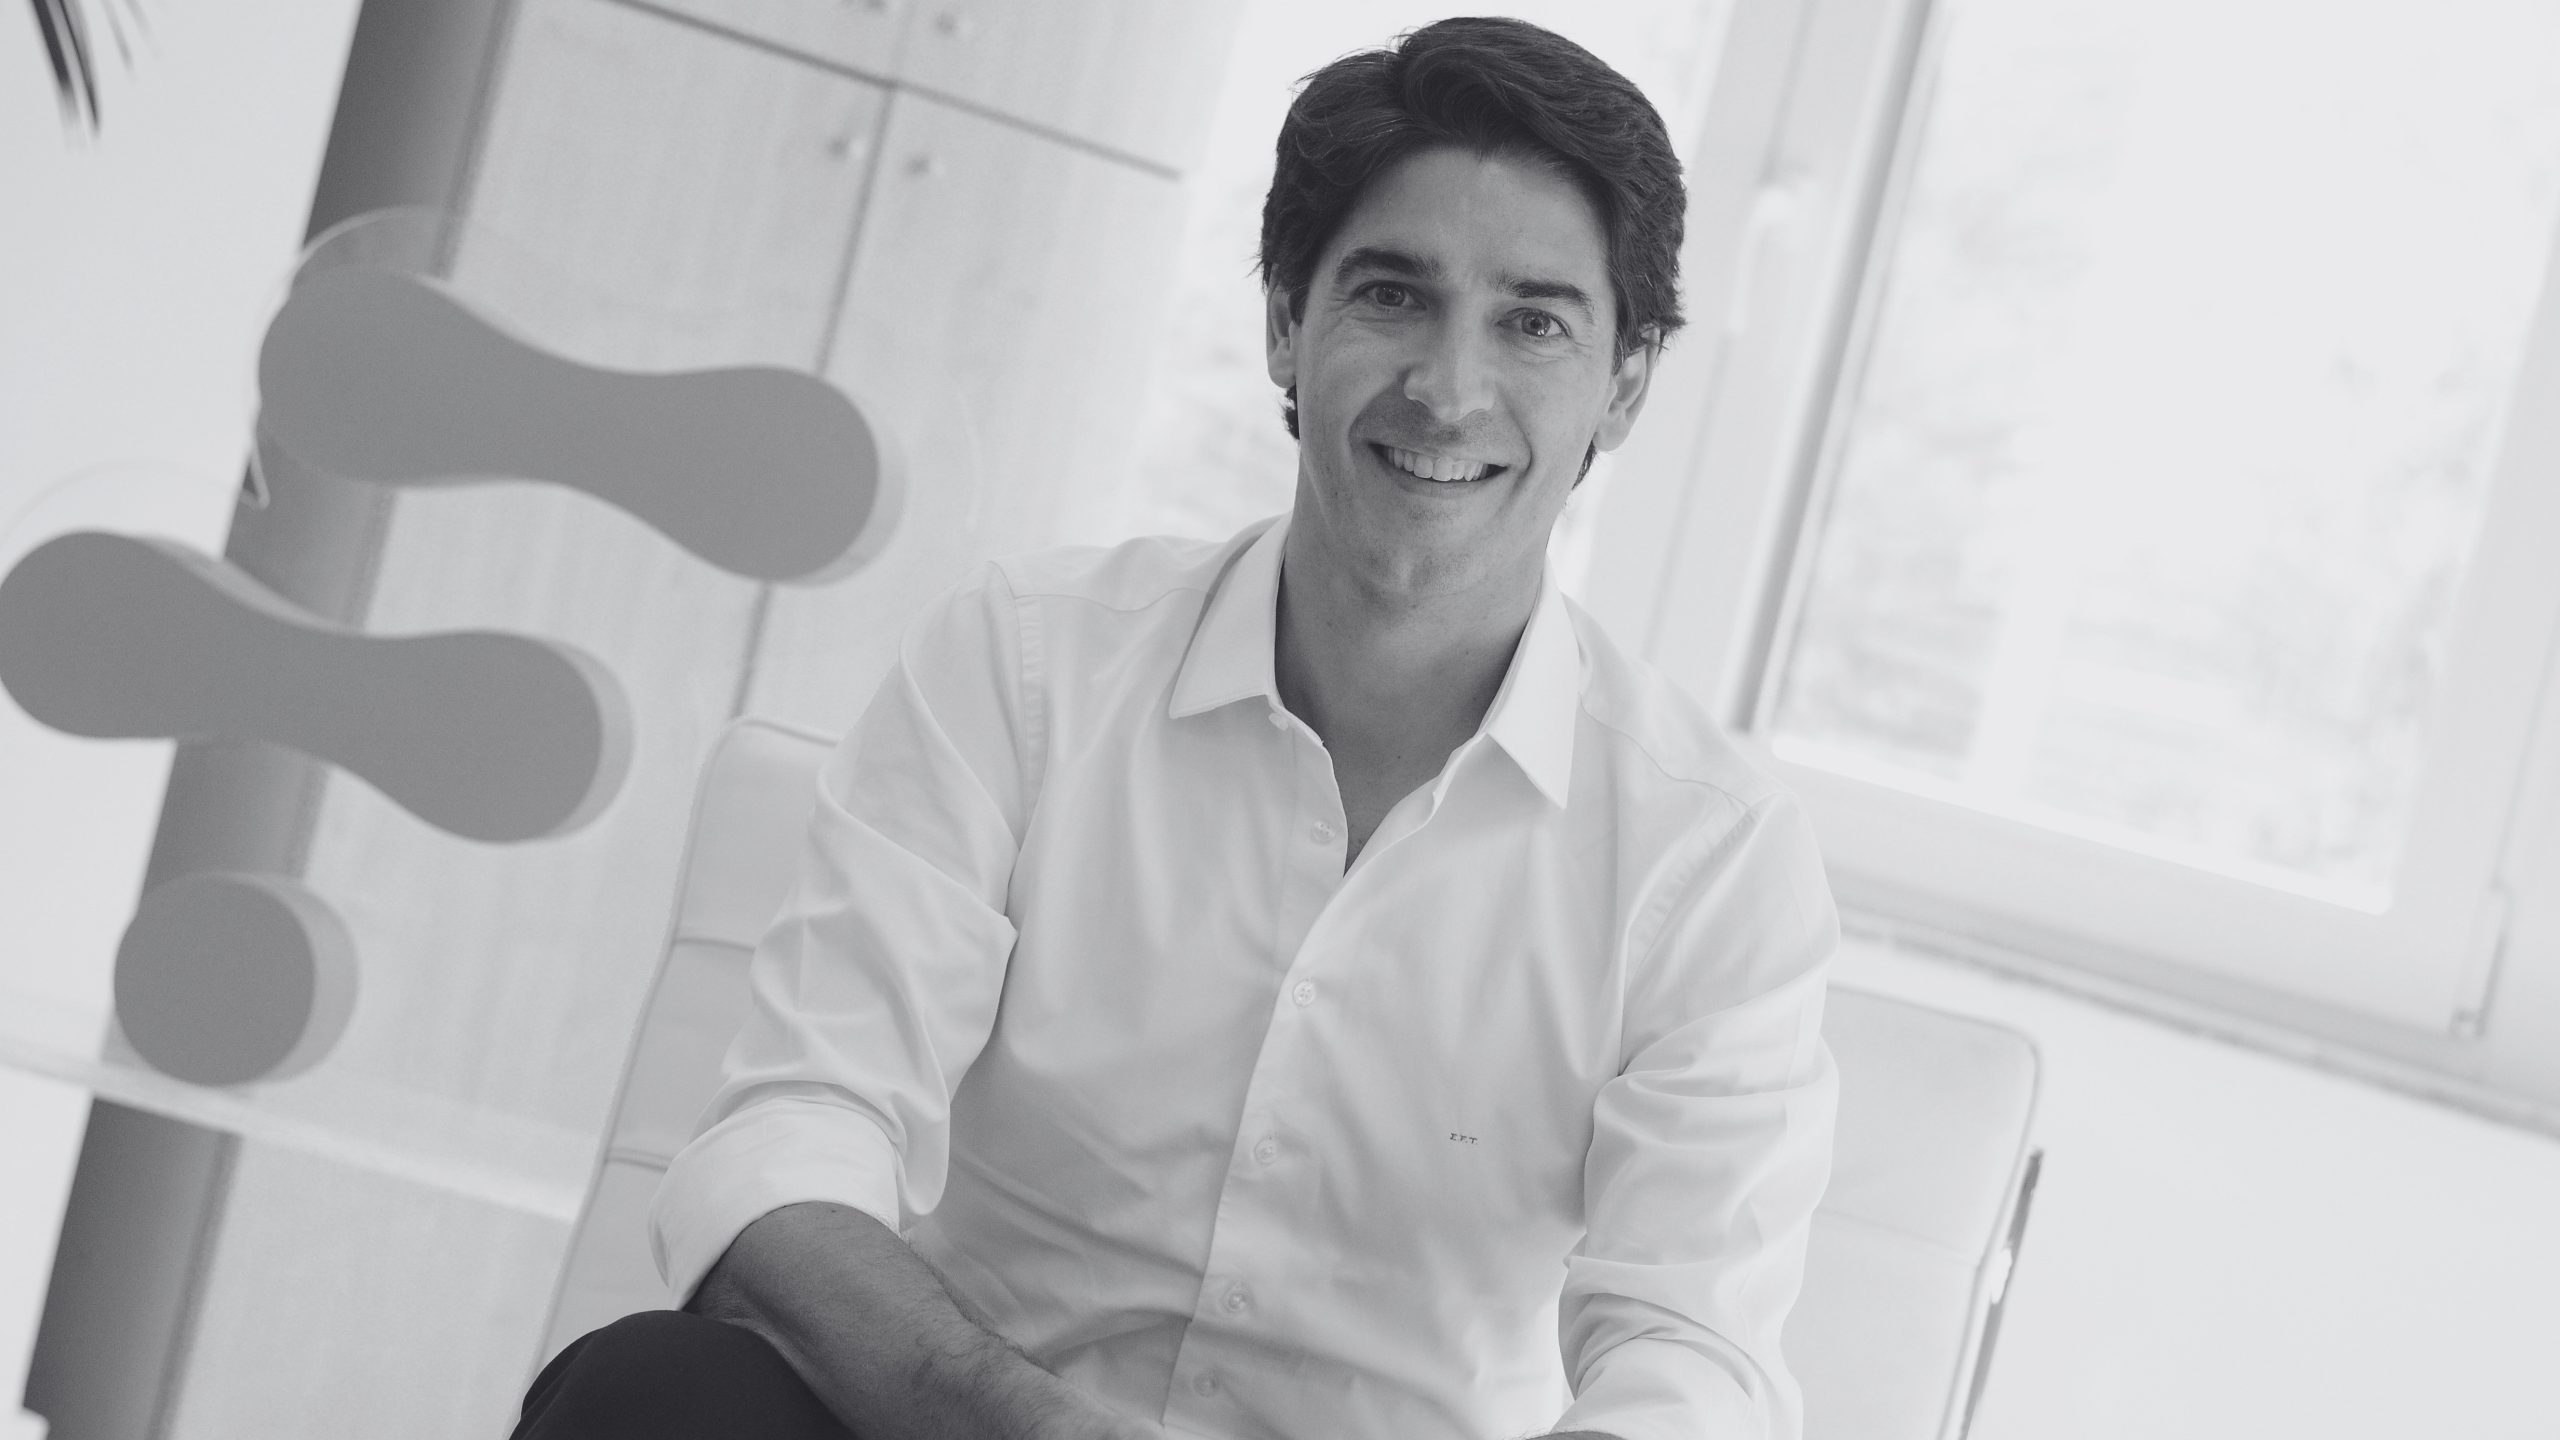
Este proceso coincide con la reciente incorporación de Eneko Fonseca como CEO. El directivo asume una compañía consolidada, con una base de millones de usuarios y un modelo multientidad líder en España. Su primera prioridad consiste en “crecer de forma rentable incorporando nuevas opciones de financiación adaptadas a cada tipología de usuario”, para que cada perfil, independientemente de su FinScore, pueda encontrar una oferta adecuada a su situación.
La otra gran línea de trabajo pasa por ampliar el alcance y la utilidad de FinScore hasta convertirlo en una referencia cotidiana para los ciudadanos. Fonseca quiere que conocer el propio perfil crediticio sea algo habitual y comprensible, como sucede con índices consolidados en otros mercados. “Es importante que cualquier persona pueda conocer su puntuación, entender qué la mueve y saber qué puede hacer para mejorarla”, resume. La aspiración es convertir FinScore en un estándar accesible y reconocible, con capacidad además para integrarse en otras plataformas y ofrecerse a nuevos actores del ecosistema financiero.
En paralelo, Fintonic seguirá invirtiendo en inteligencia artificial y computación cuántica para perfeccionar FinScore y Credit Builder, además de ampliar su red de entidades financieras y explorar alianzas en las que el propio índice pueda convertirse en un servicio para terceros. para mejorarla”, resume. La aspiración es convertir FinScore en un estándar accesible y reconocible, con capacidad además para integrarse en otras plataformas y ofrecerse a nuevos actores del ecosistema financiero.
En paralelo, Fintonic seguirá invirtiendo en inteligencia artificial y computación cuántica para perfeccionar FinScore y Credit Builder, además de ampliar su red de entidades financieras y explorar alianzas en las que el propio índice pueda convertirse en un servicio para terceros.